Firmas las arras, entregas varios miles de euros y das por hecho que la hipoteca saldrá adelante. Después llega la llamada del banco: financiación denegada.
A partir de ahí la preocupación cambia por completo. Ya no estás pensando en la casa, sino en si vas a recuperar el dinero que adelantaste.
Entonces, ¿se devuelven las arras si no te dan la hipoteca? La respuesta depende de qué firmaste, cómo se redactó el contrato y quién asumió el riesgo de que la financiación no llegara.
Te contamos todos los detalles.
¿Si el Banco me Niega la Hipoteca Pierdo las Arras?
No necesariamente. Pero tampoco existe una regla general que obligue al vendedor a devolvértelas simplemente porque el banco haya rechazado tu solicitud.
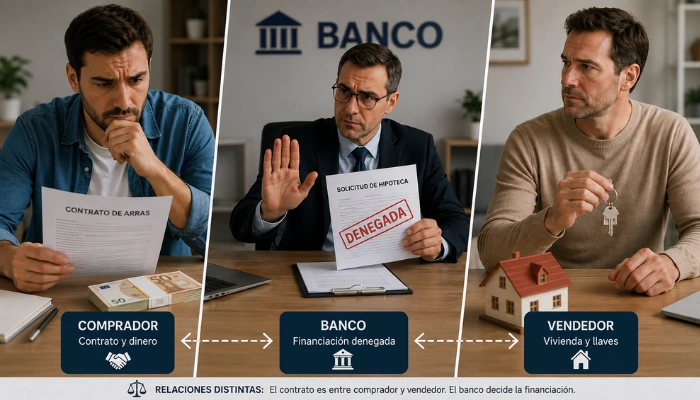
Aquí hay que separar dos cosas:
- Tu compromiso con el vendedor, que nace del contrato de arras.
- La decisión del banco, que pertenece a una relación distinta y no obliga al vendedor por sí misma.
Por eso, si firmaste comprometiéndote a comprar antes de tener asegurada la financiación, la denegación de la hipoteca puede dejarte en una posición complicada.
El artículo 1454 del Código Civil permite que las partes pacten unas arras con derecho a desistimiento: si desiste el comprador, pierde la cantidad entregada; si lo hace el vendedor, debe devolverla duplicada. Son las conocidas como arras penitenciales.
Pero que tu contrato se llame simplemente “contrato de arras” no significa que necesariamente hayas pactado este tipo de arras. Hay que revisar su redacción y los efectos que acordaron las partes.
¿Qué Tengo que Buscar en el Contrato Antes de Dar el Dinero por Perdido?
Antes de asumir que ya no hay solución, recupera el contrato y busca especialmente una cuestión: qué se pactó sobre la financiación.
Una cláusula puede establecer, por ejemplo, que la compra queda condicionada a que obtengas una determinada hipoteca antes de una fecha concreta.
Si existe una condición de este tipo y se cumplen exactamente los requisitos pactados, tu posición será muy distinta a la de alguien cuyo contrato no menciona la financiación.
Pero cuidado, que una sola cláusula no siempre cuenta toda la historia…
También hay que revisar:
- Qué tipo de arras se pactaron.
- Cuánto dinero entregaste.
- Qué plazo tenías para comprar.
- Cómo se definió el incumplimiento.
- Qué causas permiten recuperar la cantidad.
- Si debías acreditar formalmente la denegación bancaria.
- Si el contrato exigía solicitar financiación en determinadas condiciones.
Una cláusula puede protegerte, pero únicamente si tu situación coincide con aquello que realmente se pactó.
¿Y si el Contrato no Dice Nada Sobre la Hipoteca?
Aquí aumenta el riesgo.
Si te comprometiste a comprar y el contrato no condicionó la operación a la obtención de financiación, que el banco no te conceda la hipoteca no elimina automáticamente tu compromiso frente al vendedor.
Imagina este escenario:
Has entregado 15.000 euros, tienes una fecha límite para escriturar y después descubres que el banco financiará bastante menos de lo que esperabas. El vendedor no participó en esa negociación bancaria y puede sostener que estaba preparado para cumplir la compraventa.
Eso explica por qué es tan importante negociar esta protección antes de firmar las arras, especialmente cuando sabes que la compra depende necesariamente de financiación.
Si todavía estás en esa fase, revisar el documento con un abogado inmobiliario en Puerto de la Cruz puede ayudarte a detectar precisamente qué ocurriría si el banco finalmente dice que no.
¿Importa la Razón por la que me Han Denegado la Hipoteca?
Sí, y este es uno de los matices que más merece la pena analizar antes de sacar conclusiones.
No es igual que el banco rechace la operación porque tu situación económica no cumple sus criterios, que descubrir durante el estudio de financiación un problema relacionado con la propia vivienda.
Durante el estudio de la operación pueden aparecer circunstancias relacionadas con la propia vivienda que dificulten la financiación prevista, por ejemplo:
- Una tasación muy inferior al precio pactado.
- Cargas registrales que no conocías.
- Diferencias relevantes entre escritura, Registro y Catastro.
- Reformas o ampliaciones que no aparecen correctamente reflejadas en la documentación.
- Otras incidencias documentales que deban resolverse para continuar con la operación.
En estos supuestos ya no basta con decir «el banco no me dio la hipoteca». Hay que estudiar por qué la financiación no pudo obtenerse en las condiciones previstas y si detrás existe algún problema del inmueble que el vendedor debía solucionar, comunicar o que contradiga lo pactado en el contrato.
Si es así, habrá que valorar cómo afecta ese incumplimiento a la compraventa y a las arras entregadas.
La Inmobiliaria no me Devuelve las Arras ¿Es Ella Quien Tiene que Pagarlas?
Aquí conviene no dirigir automáticamente la reclamación contra quien tiene físicamente el dinero.
Una inmobiliaria puede haber intervenido como intermediaria o incluso haber recibido la cantidad entregada, pero quién debe responder de la devolución depende de cómo se configuró la operación y de lo que firmaste.
Lo recomendable sería revisar:
- A quién entregaste jurídicamente el dinero.
- En qué concepto se recibió.
- Quién figura como parte en el contrato.
- Qué condiciones de devolución aparecen.
- Si la inmobiliaria recibió las arras como intermediaria del vendedor o asumió alguna obligación propia respecto a su devolución.
El recibo de transferencia, el contrato y las comunicaciones intercambiadas pueden ser importantes para determinar a quién corresponde reclamar.
No me Devuelven las Arras Aunque el Contrato Dice que me Corresponden ¿Qué Hago?
Si después de revisar el contrato existe una base clara para pedir la devolución, el siguiente paso no debería ser iniciar directamente un juicio.
Normalmente conviene empezar con una reclamación extrajudicial formal, dejando constancia de:
- La cantidad reclamada.
- La cláusula en la que fundamentas la devolución.
- Lo ocurrido con la financiación.
- Los documentos y comunicaciones que demuestren que se cumplen las condiciones pactadas para recuperar las arras.
- El plazo que se concede para atender la reclamación.
Esto permite fijar claramente la controversia y, en algunos casos, resolverla sin necesidad de acudir a los tribunales.
Si no hay acuerdo, entonces sí habrá que valorar si merece la pena reclamar judicialmente. En ese punto, nuestro equipo de abogados puede ayudarte a revisar la documentación y decirte qué posibilidades reales tienes de recuperar el dinero y qué riesgos tendría reclamarlo.
¿Cómo Evito Encontrarme Otra Vez en Esta Situación?
La mejor protección se negocia antes de entregar las arras, no después de que el banco deniegue la hipoteca.
Si sabes que necesitas financiación, antes de firmar conviene dejar claramente establecido:
- Que la operación depende de obtenerla, si así desean pactarlo.
- Qué importe mínimo necesitas financiar.
- Hasta qué fecha puede obtenerse.
- Cómo debes acreditar una denegación.
- Qué ocurre con las arras si la financiación no llega.
- Qué sucede si la causa está relacionada con un problema de la vivienda.
También merece la pena tener una preevaluación bancaria razonablemente avanzada antes de asumir un compromiso importante.
Entonces, ¿Qué Posibilidades Tengo de Recuperar las Arras?
La respuesta está, sobre todo, en tu contrato.
Que el banco te haya denegado la hipoteca es un dato importante, pero por sí solo no permite saber si recuperarás el dinero. Hay que comprobar qué clase de arras firmaste, qué se pactó sobre la financiación, por qué no pudo obtenerse y si alguna de las partes incumplió las condiciones que había asumido en el contrato.
Si ya tienes el problema encima de la mesa, reúne el contrato, justificantes de pago, comunicaciones con la inmobiliaria o vendedor y documentación bancaria antes de tomar una decisión.
No des las arras por perdidas sin revisar primero exactamente qué firmaste. En este tipo de situaciones, unas pocas líneas del contrato pueden cambiar por completo el resultado.
¡Contáctanos! En nuestro bufete de abogados en Puerto de la Cruz te indicaremos los pasos a seguir.